
POUPANÇA PARA MENORES E LONGO PRAZO · ARTIGO DE BLOG · OUTUBRO 2026
Por Andreia e Tânia, Contas em dia®
A questão é colocada por pais, avós e cuidadores. A resposta curta é sim, é possível, e com menos do que imaginas. A resposta completa depende de três coisas: quanto pões de lado por mês, onde pões esse dinheiro e durante quanto tempo o deixas trabalhar. Vamos às três.
O maior ativo de uma criança não é o dinheiro, é o tempo
“Desde 2009 que acompanhamos famílias nas suas finanças, e há uma frase que ouvimos vezes sem conta a adultos de 35, 40 ou 50 anos: “se eu tivesse começado mais cedo”.
Um bebé que nasce hoje tem 25 anos pela frente até chegar à idade em que muitos começam a pensar em sair de casa, comprar a primeira habitação ou montar um negócio. Isto é algo que nenhum adulto consegue comprar. E é precisamente o ingrediente que faz os juros compostos funcionarem.
A simulação: 100€ por mês, do berço aos 18 anos
magina que pões 100€ por mês de lado desde que o teu filho nasce até fazer 18 anos. São 216 meses e 21.600€ que saem efetivamente do teu bolso.
Aos 18 anos paras de reforçar e deixas o dinheiro investido mais sete anos, até aos 25. Sem pôr mais um cêntimo.
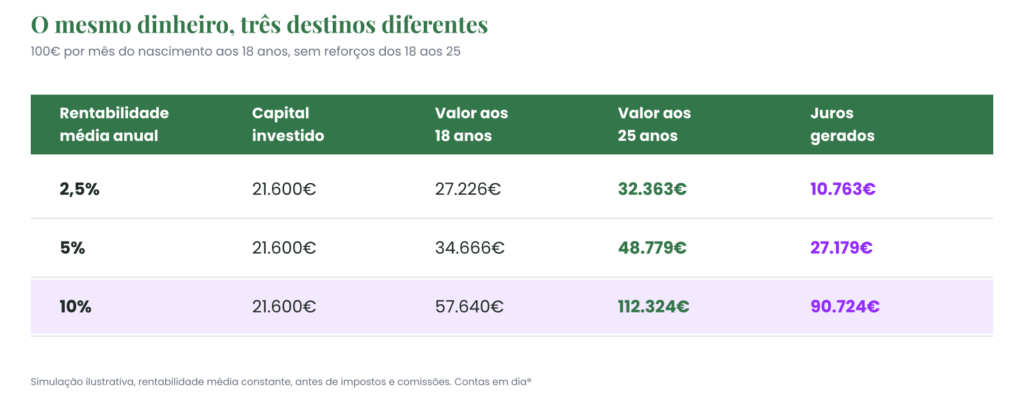
Simulámos três cenários de rentabilidade média anual. Os 2,5% correspondem à taxa máxima atual dos Certificados de Aforro. Os 10% correspondem à referência histórica do S&P 500, o índice das 500 maiores empresas americanas, que desde 1926 teve uma rentabilidade média anual de cerca de 10%, com dividendos reinvestidos. Os 5% ficam a meio caminho.
O dinheiro que sai do teu bolso é exatamente o mesmo nos três cenários. A diferença entre 32.363€ e 112.324€ está apenas no sítio onde esse dinheiro ficou.
Então, chega aos 100.000€?
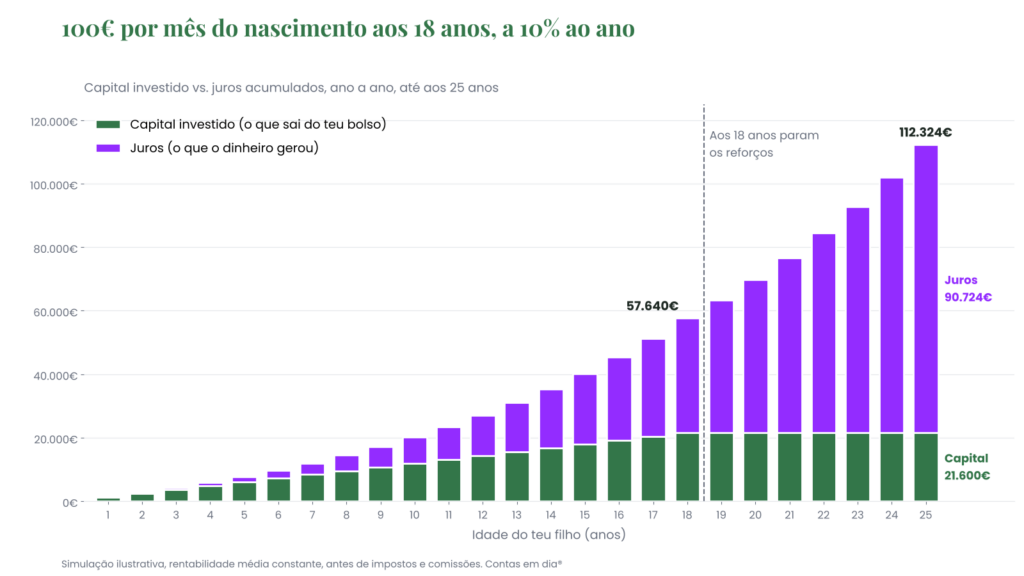
A 10% ao ano, sim: 112.324€ aos 25 anos, com 100€ por mês. Desse valor, 21.600€ são dinheiro que tu puseste e 90.724€ são juros. Quatro em cada cinco euros do resultado final foram gerados pelo próprio dinheiro.
Olha para o gráfico com atenção. Até aos 13 anos, a parte verde, o capital, ainda pesa mais do que a parte roxa, os juros. A partir dos 14, a curva vira e os juros passam à frente. E entre os 18 e os 25 anos, quando já ninguém está a pôr dinheiro, o valor quase duplica: passa de 57.640€ para 112.324€. É isto que significa pôr o tempo do lado deles.
Mas sejamos honestas com os números, como sempre. Os 10% são uma média histórica, não uma promessa. Houve anos em que o S&P 500 caiu mais de 30% e décadas inteiras abaixo desta média. Esse histórico está calculado antes de inflação e de impostos. E quando o investimento for resgatado, há imposto a pagar sobre a mais-valia.
Se quiseres margem para isso, há duas alavancas que qualquer família pode usar.
1. Subir o reforço. Passar de 100€ para 125€ por mês faz uma diferença enorme num horizonte de 25 anos, e dá folga para um cenário menos favorável ou para os impostos.
2. Juntar o dinheiro que já entra. Aniversários, Natal, batizado, o envelope dos avós. Em muitas famílias, este dinheiro soma várias centenas de euros por ano e acaba gasto sem destino. Se for direto para o investimento, trabalha durante décadas.
Onde investir: o produto decide o resultado
Depósitos a prazo e Certificados de Aforro são seguros, e isso tem valor para dinheiro que vais precisar em breve. Mas não são a ferramenta para 25 anos. Em outubro de 2026, os Certificados de Aforro mantêm a taxa máxima de 2,5% brutos, antes de impostos, enquanto a inflação em Portugal subiu para 3,6% em setembro, segundo a estimativa rápida do INE. Quando o produto rende menos do que os preços sobem, o dinheiro cresce no extrato mas compra menos todos os anos. A 25 anos, essa diferença pesa muito.
Para um horizonte desta dimensão, há duas opções que fazem sentido estudar.
1. ETF de acumulação. Um fundo cotado que replica um índice amplo de ações e que reinveste automaticamente os dividendos em vez de os distribuir. Não tens de fazer nada para os juros compostos trabalharem: a capitalização acontece sozinha, e o imposto sobre a mais-valia só é pago quando resgatas.
2. PPR na forma de fundo de investimento. Atenção ao “na forma de fundo”: nem todos os PPR investem da mesma maneira, e os que estão expostos a ações têm um perfil muito diferente dos PPR mais conservadores. Também aqui os rendimentos são capitalizados automaticamente, e o enquadramento fiscal no resgate é próprio deste produto.
Em ambos os casos o valor pode descer, e vai descer em alguns anos. Com 25 anos pela frente, isso faz parte do caminho e não é razão para parar os reforços.
Sugestão de leitura: Poupança para crianças: o melhor pé de meia que podes dar aos teus filhos [lê aqui]
Menos um brinquedo, mais um ano de juros
A maior parte das crianças tem mais brinquedos e mais roupa do que alguma vez vai usar. Muita dessa roupa deixa de servir antes de ser gasta, e muitos brinquedos ficam esquecidos ao fim de uma semana.
100€ por mês são cerca de 3,30€ por dia. Para muitas famílias, esse valor está todos os meses no carrinho de compras, em coisas de que as crianças não precisam e de que não se vão lembrar.
Não estamos a dizer para cortar o que traz alegria. Estamos a dizer que, daqui a 25 anos, o teu filho não se vai lembrar do décimo carrinho nem do terceiro casaco. Mas vai sentir a diferença de começar a vida adulta com uma entrada para casa, uma formação paga ou a liberdade de escolher.
Isto tem de fazer parte de um plano financeiro
Investir para os filhos não deve vir antes de tudo o resto. Antes disso, a família precisa de ter o orçamento organizado, o fundo de emergência constituído e as dívidas sob controlo. Caso contrário, à primeira avaria do carro, é este dinheiro que vai ser resgatado.
E há decisões que convém tomar com calma: o investimento fica no nome da criança ou dos pais? O que acontece aos 18 anos, quando o dinheiro em nome dela passa a ser dela? Qual é o objetivo concreto destes 100.000€? Não há uma resposta universal. Há a resposta certa para cada família, e chega-se lá com contas e um plano.
QUERES PERCEBER QUAL É O PRÓXIMO PASSO PARA A TUA VIDA FINANCEIRA?
Se chegaste até aqui, já sabes que precisas de fazer alguma coisa pelas tuas finanças. Talvez já leias artigos e sigas páginas sobre o tema, mas continues sem saber por onde começar.
Não há duas vidas financeiras iguais, por isso a solução também não pode ser igual para toda a gente.
Na Sessão de Diagnóstico Financeiro, uma reunião individual com elemento da equipa Contas em dia®, online e gratuita, analisamos contigo o teu contexto, os teus objetivos e o teu nível de conhecimento. No fim, sabes quais são os teus principais desafios e qual o passo certo para ti.
Um bom plano financeiro começa sempre por um bom diagnóstico.
→ Agenda agora a tua Sessão de Diagnóstico Financeiro gratuita.
Nota de transparência
O Contas em dia® não tem patrocínios, parcerias comerciais nem acordos de remuneração com bancos, corretoras ou qualquer intermediário financeiro. Não existem links de afiliados escondidos neste artigo. Tudo o que partilhamos reflete a nossa opinião genuína, sem qualquer influência externa. A nossa única parceria é contigo.
Os conteúdos deste artigo têm caráter exclusivamente educativo e não constituem aconselhamento financeiro nem recomendação de qualquer plataforma ou produto. Os exemplos de custos são meramente ilustrativos.