
ORGANIZAÇÃO FINANCEIRA · ARTIGO DE BLOG · SETEMBRO 2026
Por Andreia e Tânia, Contas em dia®
Ouvimos esta frase pela primeira vez há mais de 17 anos. Hoje sabemos que ela tem duas versões, e que a diferença entre as duas não está no ordenado. Está na organização.
Duas pessoas, a mesma frase
Desde 2009 que acompanhamos pessoas a organizar o seu dinheiro, e “acabei o mês a zeros” é das frases que mais ouvimos. Com o tempo, aprendemos a perceber logo de que lado está quem a diz.
A primeira versão é um desabafo. O mês correu mal. Apareceu a revisão do carro, o IMI, um aniversário que ninguém tinha posto nas contas, ou simplesmente o dinheiro foi saindo sem se perceber bem para onde. Chega o dia 30 e a conta está vazia, ou pior, a descoberto.
A segunda versão é uma vitória. E aqui convém esclarecer: acabar o mês a zeros não significa ter 0€ na conta. Significa que a variação de um mês para o outro foi zero. O ordenado entrou, as despesas foram pagas, a poupança e o investimento foram reforçados, e o saldo da conta à ordem voltou exatamente ao ponto de partida. Cada euro teve um destino antes de ser gasto. A pessoa da primeira versão não ganha necessariamente menos do que a da segunda. Tem é um sistema diferente, ou nenhum.
Porque é que a organização vem antes de tudo
De todos os pilares das finanças pessoais, a organização financeira é o mais importante, porque é a base de todos os outros. Não consegues poupar com consistência o que não sabes que tens. Não consegues investir com tranquilidade se cada imprevisto te obriga a mexer no que investiste. E não consegues amortizar crédito, preparar a reforma ou planear a educação dos filhos sem saber, com números, quanto entra, quanto sai e para onde.
A boa notícia é que isto não leva anos a montar. Em 30 dias, com três passos, consegues passar da primeira versão da frase para a segunda.
1. O orçamento mensal (e o calendário que quase ninguém faz)
O ponto de partida é o orçamento mensal: todas as despesas que se repetem todos os meses, com o valor real e não com o valor que achas que gastas. Renda ou prestação da casa, supermercado, transportes, luz, água, internet, telemóvel, creche ou escola, subscrições. Para chegar a números reais, pega nos extratos dos últimos três meses. As surpresas estão sempre lá. Se ainda não tens o teu orçamento mensal montado, explicámos o passo a passo neste artigo.
Mas é aqui que a maioria dos orçamentos falha. Ficam bem feitos para um mês “normal” e depois chega um mês que não é normal. E, na prática, quase nenhum mês é normal. É para isso que serve o Calendário OMG®. OMG, no Contas em dia®, quer dizer Organizo os meus gastos. Mas confessamos que a maioria das pessoas, quando o faz pela primeira vez, lê outra coisa: “oh my god”. É a reação de quem soma, pela primeira vez, as despesas que não são mensais e percebe o peso que elas têm no ano. Ah, e reparaste bem, ambas são marcas registadas do nosso grupo económico.
O exercício é simples. Pegas nas despesas que não se repetem todos os meses, mas que sabes que vão chegar, e distribuis cada uma pelo mês em que acontece. O veterinário, o IUC, o IMI, o seguro do carro, a inspeção, o material escolar, os aniversários, o Natal..
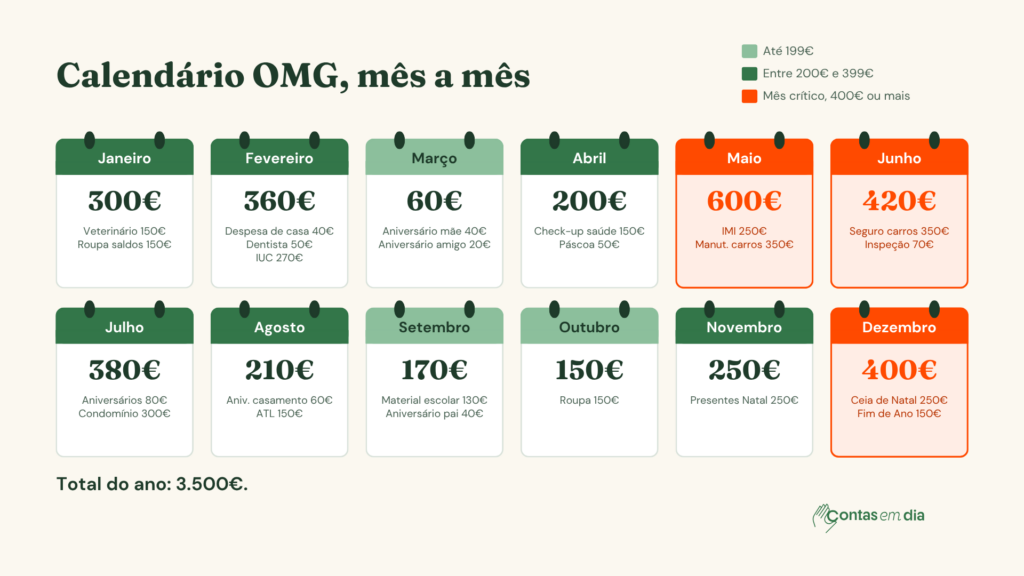
Neste exemplo, as despesas não mensais somam 3.500€ no ano. Olhadas uma a uma, parecem pequenas. Juntas, dão quase 300€ por mês que não aparecem em nenhum orçamento mensal. E há meses em que se concentram: maio (600€, com o IMI e a manutenção dos carros), junho (420€, com o seguro e a inspeção) e dezembro (400€, com a ceia de Natal e a passagem de ano).
A solução é dividir o total anual por 12 e transferir esse valor todos os meses para uma conta separada, aqui cerca de 292€ (arredondar para 300€ dá-te folga). Quando chega maio, o dinheiro do IMI já lá está. O imprevisto deixa de ser imprevisto, porque na verdade nunca o foi.
2. O objetivo de poupança, e onde pô-lo a render
Com o orçamento mensal e o Calendário OMG® feitos, sabes finalmente quanto sobra. Esse valor não pode ficar “para o que der”. Tem de ter um objetivo, um prazo e um destino, e deve sair da conta logo no dia em que o ordenado entra, antes de gastares seja o que for.
A ordem importa, e o sítio onde guardas o dinheiro depende de quando vais precisar dele.
Primeiro, o fundo de emergência. Habitualmente entre 3 e 6 meses de despesas, guardado num sítio seguro e com acesso rápido, como uma conta remunerada ou um depósito a prazo mobilizável. Não é para render muito. É para estar lá quando precisares.
Depois, os objetivos de curto e médio prazo. A entrada da casa, o carro, umas férias, dentro de um a cinco anos. Aqui fazem sentido produtos de capital garantido, como depósitos a prazo, certificados de aforro ou certificados do Tesouro. Explicámos as diferenças de proteção entre eles neste artigo. As taxas variam ao longo do tempo, por isso confirma sempre as condições em vigor antes de decidir.
Só depois, o longo prazo. Para objetivos a dez ou mais anos, como a reforma ou a independência financeira, faz sentido pensar em investir, com reforços regulares todos os meses. Iniciar, reforçar, reforçar e reforçar. Com tempo, os juros compostos fazem o resto.
Quem salta diretamente para o terceiro passo sem ter os dois primeiros acaba quase sempre por resgatar o investimento no pior momento, para pagar uma despesa que estava no Calendário OMG® desde janeiro.
3. O arquivo pessoal e financeiro: a tua vida financeira num só lugar
Hoje em dia ninguém tem só uma conta. Temos conta à ordem, subcontas, contas poupança, cartões, uma ou duas corretoras, seguros associados ao crédito, seguros de saúde, subscrições em várias plataformas diferentes, e documentos importantes espalhados entre a gaveta, o email e o homebanking.
Por isso sugerimos a todas as pessoas que acompanhamos que criem um arquivo pessoal e financeiro: uma visão 360º de toda a vida financeira, num só lugar. Contas e respetivos bancos, cartões, créditos (capital em dívida, spread, data de revisão), seguros (coberturas, prémios, datas de renovação), investimentos, subscrições, contratos, documentos do IRS, escrituras e contactos importantes.
Não é burocracia. É o que te permite ver o que andas a pagar sem saber. E é aqui que muitas vezes está o dinheiro que falta.
Não faz sentido fazer um esforço enorme para poupar 100€ por mês e, ao mesmo tempo, ter um seguro em duplicado que podia ser cancelado, uma apólice com coberturas que já não se aplicam à tua vida, subscrições esquecidas que continuam a debitar todos os meses, ou compras por impulso que ninguém regista. Estas despesas fantasma não aparecem num orçamento feito “a olhómetro”. Aparecem quando tens tudo à frente, lado a lado.
Os teus 30 dias
Dias 1 a 10: levanta os extratos dos últimos três meses e monta o orçamento mensal com valores reais.
Dias 11 a 20: faz o teu Calendário OMG®, calcula o valor mensal a reservar e abre uma conta separada para ele.
Dias 21 a 30: monta o arquivo pessoal e financeiro, corta o que não faz sentido, define o objetivo de poupança e agenda a transferência automática para o dia do ordenado.
No fim do mês seguinte, a frase vai ser a mesma. O significado é que vai ser outro.
Queres ver como se passa à parte de pôr o dinheiro a render?
No webinar Põe o teu dinheiro a render mostramos como se estrutura um plano financeiro à realidade portuguesa, como pôr o tempo e os juros compostos a teu favor e por que ordem atacar os objetivos: fundo de emergência, casa, filhos e reforma.
Um bom plano financeiro não é o que exige mais disciplina. É o que exige menos decisões no dia-a-dia e estar verdadeiramente adaptado aos objetivos pessoais.
QUAL É O PRÓXIMO PASSO PARA A TUA VIDA FINANCEIRA?
Não há duas vidas financeiras iguais, por isso a solução também não pode ser igual para toda a gente
Se chegaste até aqui, já sabes que precisas de fazer alguma coisa pelas tuas finanças. Talvez já leias artigos e sigas páginas sobre o tema, mas continues sem saber por onde começar.
Na Sessão de Diagnóstico Financeiro, uma reunião individual, online e gratuita, analisamos contigo o teu contexto, os teus objetivos e o teu nível de conhecimento. No fim, sabes quais são os teus principais desafios e qual o passo certo para ti.
Um bom plano financeiro começa sempre por um bom diagnóstico.
Nota de transparência
O Contas em dia® não tem patrocínios, parcerias comerciais nem acordos de remuneração com bancos, corretoras ou qualquer intermediário financeiro. Não existem links de afiliados escondidos neste artigo. Tudo o que partilhamos reflete a nossa opinião genuína, sem qualquer influência externa. A nossa única parceria é contigo.
Os conteúdos deste artigo têm caráter exclusivamente educativo e não constituem aconselhamento financeiro nem recomendação de qualquer plataforma ou produto. Os exemplos de custos são meramente ilustrativos.