
INVESTIMENTOS · SETEMBRO 2026
Por Andreia e Tânia, Contas em dia®
Não existe uma melhor corretora. Existe a corretora certa para a forma como tu queres investir. Estas oito perguntas levam-te até ela sem dependeres da opinião de ninguém.
Quando alguém decide finalmente começar a investir, a primeira pergunta é quase sempre a mesma: qual é a melhor corretora? É uma pergunta natural e é também a pergunta errada. A resposta muda consoante o que pretendes comprar, a frequência com que investes, o tempo que estás disposto a dedicar ao IRS e o conforto que tens com um serviço que vive inteiramente dentro de uma aplicação.
Este artigo dá-te a ordem certa para decidires: primeiro o enquadramento, depois oito perguntas sobre ti e não sobre as plataformas.
Porque é que se fala em corretora e não no banco de sempre
O banco é o sítio confortável. Já lá tens a conta, já conheces a aplicação e talvez até um gestor com nome e cara. Faz sentido que seja o primeiro sítio onde pensas. Quando o assunto é investir, há três diferenças práticas que pesam.
A primeira é a oferta. Um banco tende a mostrar-te sobretudo o que é seu ou o que tem em distribuição, o que pode significar um “catálogo de escolha reduzida”. Uma corretora existe para dar acesso a mercados, e isso traduz-se habitualmente em milhares de ações e ETFs de várias bolsas.
A segunda são os custos. A estrutura de preços da banca tradicional foi pensada para operações pontuais e de montante elevado. Quem investe cem ou duzentos euros por mês sente essas comissões de forma desproporcionada, porque o custo fixo pesa muito numa ordem pequena (a Andreia já partilhou que pagou quase 40€ de ordem de bolsa para um valor bastante reduzido de investimento, mas na altura não existiam corretoras lowcost).
A terceira é o desenho do serviço. As plataformas mais recentes nasceram para investir de forma regular e automática, com planos mensais, frações de ações e ordens executadas sem intervenção.
Nada disto significa que o banco esteja errado. Significa que serve bem um perfil e menos bem outro. E há um ponto que não muda de lado nenhum: a entidade tem de estar autorizada e supervisionada. Antes de abrires conta, confirma o registo na CMVM ou junto do regulador do país da União Europeia onde a plataforma está sediada. Baixo custo e falta de supervisão não são a mesma coisa.
Antes das perguntas: o que estás a construir?
Há uma coisa que raramente é dita em voz alta e que devia vir antes de tudo o resto: a plataforma certa depende do que estás a tentar construir. No Contas em dia® trabalhamos com uma filosofia de longo prazo e de acumulação. O objetivo não é viver de rendimentos já a seguir. É começar o mais cedo possível, reforçar todos os meses e deixar o tempo fazer o trabalho pesado.
Isso muda os critérios por completo. Não estás em modo comprar e vender. Estás em modo iniciar, reforçar, reforçar e reforçar outra vez. Uma plataforma pensada para quem negoceia várias vezes por semana pode ser péssima para quem faz um reforço de cem euros no dia oito de cada mês, e o contrário também é verdade.
O que procuras, então, é uma plataforma capaz de te acompanhar durante décadas: custos baixos em ordens pequenas e frequentes, reforços automáticos, oferta que continue a servir-te quando o património crescer, e uma entidade sólida o suficiente para ainda cá estar daqui a vinte anos. Se quiseres perceber a lógica por trás desta abordagem, é a mesma que explicámos em Como pôr o dinheiro a render 7% ao ano (ou mais)?
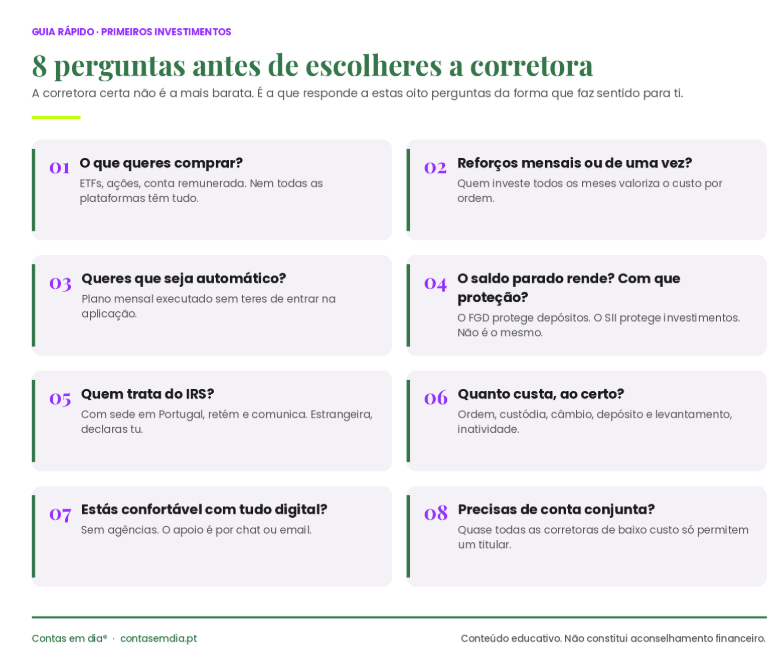
As oito perguntas antes de abrires conta
1. O que queres fazer com o teu dinheiro?
O ponto de partida é o produto, não o preçário. Nem todas as plataformas oferecem ETFs, ações e conta remunerada em simultâneo, e há produtos que vivem fora deste mundo, como os certificados de aforro ou a maioria dos PPR. Escreve primeiro a que precisas de aceder. Comparar o preço de algo que a plataforma não tem não te leva a lado nenhum.
2. Como queres investir: aos poucos ou de uma vez?
A estratégia determina a frequência das ordens. Quem faz reforços mensais, o chamado DCA, executa doze ou mais ordens por ano e por isso o custo por ordem é a variável decisiva. Quem investe pontualmente um montante maior, o chamado lump sum, dá mais peso à custódia, ao câmbio e à amplitude da oferta. São perfis diferentes e a plataforma ideal para um pode ser cara para o outro.
3. Queres que seja automático?
Há uma diferença importante entre poder investir todos os meses e ter a plataforma a fazê-lo por ti sem precisares de entrar. O plano automático elimina a fricção e o risco de esqueceres, que é a causa mais silenciosa de planos que morrem ao terceiro mês. Nem todas as plataformas o têm e, nas que têm, nem sempre está disponível para todos os ativos.
4. O dinheiro parado deve render? E com que proteção?
Enquanto não está investido, o dinheiro perde poder de compra. Algumas plataformas remuneram esse saldo, o que é uma vantagem real, mas exige que percebas uma distinção crítica.
O Fundo de Garantia de Depósitos protege dinheiro em depósito, até cem mil euros por depositante e por instituição de crédito. O Sistema de Indemnização aos Investidores protege ativos e dinheiro entregues para investir, até vinte e cinco mil euros por investidor em Portugal, aplicando-se o sistema local nas plataformas sediadas noutros países da União Europeia, com um mínimo de vinte mil euros. Não são a mesma coisa e nenhum deles cobre perdas de mercado.
O FGD protege dinheiro em depósito. O SII protege dinheiro e ativos entregues para investir. Saber qual dos dois te cobre é tão importante como saber quanto rende.
A pergunta a fazer é concreta: esse saldo está depositado num banco parceiro, e portanto abrangido por uma garantia de depósitos, ou aplicado num fundo do mercado monetário, que é um investimento? A resposta consta da informação da plataforma. Se quiseres perceber melhor estas garantias, explicámos o que muda na proteção do teu dinheiro.
5. Preferes que o IRS seja tratado automaticamente?
Uma plataforma com sede ou sucursal em Portugal funciona como substituto tributário. Retém na fonte o imposto sobre juros e dividendos e comunica os rendimentos à Autoridade Tributária, pelo que a declaração chega habitualmente já pré-preenchida. É o caso dos bancos nacionais, da XTB e, desde julho de 2026, da Trade Republic, que passou a operar através de sucursal registada no Banco de Portugal.
As corretoras sem presença fiscal em Portugal não fazem essa retenção nem essa comunicação. Cabe-te a ti calcular as mais-valias operação a operação, converter valores quando aplicável e declarar tudo no Anexo J. As duas situações são perfeitamente legais. A diferença está no trabalho que cada uma te dá em maio. Não é melhor nem pior, é uma questão de perfil.
6. Quanto é que custa, ao certo?
Comparar corretoras apenas pela comissão por ordem é a forma mais comum de comparar mal. Olha para cinco linhas do preçário ao mesmo tempo: compra e venda, custódia, conversão cambial quando compras em dólares, depósito e levantamento, e eventual comissão de inatividade.
Um exemplo meramente ilustrativo mostra porquê. Um euro de comissão numa ordem de cem euros representa um por cento do que investiste. Numa ordem de cinco mil euros representa dois centésimos de um por cento. Mesma comissão, impacto completamente diferente. Como o teu plano é reforçar muitas vezes com valores pequenos, é a primeira coluna que te interessa.
7. Estás confortável com tudo digital?
A maioria das corretoras modernas não tem agências. O apoio é por chat ou email, por vezes a demorar dias e nem sempre em português. Para muitas pessoas isso chega. Para quem vem do modelo bancário tradicional, é um obstáculo real. Percebe em que grupo estás antes de abrires conta, e não no dia em que precisares de ajuda.
8. Precisas de conta conjunta?
A quase totalidade das corretoras de baixo custo só permite contas individuais. Se precisas de dois titulares, seja por gestão do dinheiro do casal, seja por questões sucessórias, as opções ficam bastante mais limitadas. É uma pergunta que quase ninguém faz no início e que elimina metade das hipóteses quando a resposta é sim.
A resposta não está num ranking
Escreve as tuas oito respostas numa folha. Depois escolhe duas ou três plataformas e confronta-as com o que escreveste, uma pergunta de cada vez. Vais reparar que muitas caem logo na primeira ou na oitava, e que as comissões, que costumam ocupar toda a conversa, são apenas uma das oito linhas.
Isto não é uma decisão irreversível. Podes transferir uma carteira ou abrir uma segunda conta mais tarde. Mas transferir tem custo e trabalho, e num plano feito de reforços que se repetem durante décadas, meia hora de perguntas no início poupa-te muito mais do que parece.
PRÓXIMO PASSO
Põe o Teu Dinheiro a Render
Escolher a plataforma é o primeiro passo. Saber o que fazer com o dinheiro depois é o que muda o resultado. Webinar gratuito a 9 de setembro, às 21h07, online e sem gravação. Quem assistir em direto recebe o workbook de apoio.
Nota de transparência
O Contas em dia® não tem patrocínios, parcerias comerciais nem acordos de remuneração com bancos, corretoras ou qualquer intermediário financeiro. Não existem links de afiliados escondidos neste artigo. Tudo o que partilhamos reflete a nossa opinião genuína, sem qualquer influência externa. A nossa única parceria é contigo.
Os conteúdos deste artigo têm caráter exclusivamente educativo e não constituem aconselhamento financeiro nem recomendação de qualquer plataforma ou produto. Os exemplos de custos são meramente ilustrativos. Valores de garantias e regras fiscais verificados a 1 de setembro de 2026 junto do Fundo de Garantia de Depósitos, da CMVM e da informação pública das plataformas, sujeitos a alteração.