
Nas últimas semanas saíram várias notícias que, lidas em separado, parecem não ter nada a ver umas com as outras. Lidas em conjunto, contam uma história que te diz respeito: o dinheiro parado está a perder valor, a reforma vai valer menos e, mesmo assim, o calendário está desenhado para gastares mais. Esta é a nossa leitura.
1. A inflação voltou e o dinheiro parado está a encolher
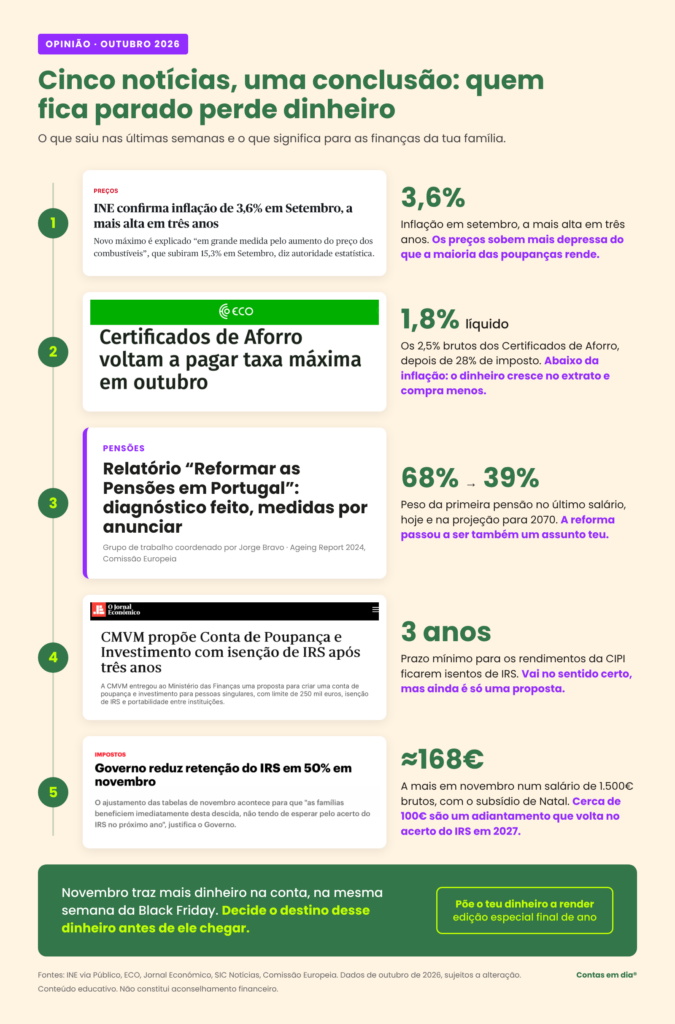
A inflação chegou aos 3,6% em setembro, confirmou o INE a 13 de outubro. É o valor mais alto desde agosto de 2023 e a explicação está, em grande parte, nos combustíveis: os produtos energéticos estão 15,3% mais caros do que há um ano, com o gasóleo e a gasolina acima dos 2€ por litro.
Ao mesmo tempo, os Certificados de Aforro estão a pagar a taxa base máxima que esta série permite: 2,5%, pela segunda vez seguida. Há quase 45 mil milhões de euros aplicados neste produto, um recorde, e percebe-se porquê. É seguro, tem garantia do Estado e paga mais do que a média dos novos depósitos a prazo, que estava nos 1,59% em julho. Mas faz a conta. Os 2,5% são brutos. Depois do imposto de 28%, ficam 1,8% líquidos. Com a inflação nos 3,6%, cada 10.000€ aplicados rendem 180€ num ano, enquanto o custo de vida sobe 360€ sobre esse mesmo valor. O extrato mostra mais dinheiro. O que esse dinheiro compra é menos. Isto não faz dos Certificados de Aforro um mau produto. Para o fundo de emergência ou para objetivos de curto prazo, a segurança tem valor. O problema é usá-los para tudo, incluindo para dinheiro de que só vais precisar daqui a 20 ou 30 anos.
2. As pensões vão valer menos e ainda não há medidas
Este ano foi apresentado o relatório “Reformar as Pensões em Portugal”, encomendado pelo Governo a um grupo de trabalho coordenado pelo economista Jorge Bravo. São centenas de páginas de diagnóstico e propostas. Até hoje, nenhuma se transformou numa medida concreta do Governo.
Os números não esperam pelas medidas. Hoje, a primeira pensão de quem fez a carreira com o salário médio vale cerca de 68% do último salário. O próprio relatório prevê que essa percentagem desça entre 10 e 12 pontos nas próximas décadas. As projeções da Comissão Europeia vão mais longe: sem reformas, a taxa média desce para 39% em 2070.
Dito de forma simples: para quem está hoje a trabalhar, a primeira pensão pode valer menos de metade do último salário. É gritante, e é por isso que a reforma deixou de ser só um assunto do Estado. Passou a ser também um assunto teu. E quanto mais tarde começares, mais caro fica.
3. A CMVM propôs uma conta para investir a longo prazo sem IRS
Há também uma boa notícia, ainda que só no papel. A CMVM entregou ao Ministério das Finanças uma proposta para criar a Conta Individual de Poupança e Investimento, a CIPI. Funciona como um invólucro: fazes entregas em dinheiro e investes em ações, obrigações e fundos, incluindo ETF. Se mantiveres a conta pelo menos três anos, os rendimentos ficam isentos de IRS. Durante esse período, só podes levantar em situações excecionais. O limite proposto é de 250.000€ de entregas por pessoa.
O modelo inspira-se nos ISA do Reino Unido e nos PEA franceses e vai no sentido certo: premiar quem pensa a longo prazo. Mas é só uma proposta. Cabe agora ao Governo decidir se avança e com que condições fiscais. Não contes com ela para decidir o que fazer hoje.
4. O alívio de novembro tem fatura (que vais pagar mais à frente)
E chegamos à notícia que se vai sentir mais depressa. O Governo decidiu reduzir para metade a retenção de IRS sobre os salários e as pensões pagos em novembro, incluindo o subsídio de Natal. Em dezembro, voltam as tabelas normais. A medida serve para antecipar a descida das taxas de IRS de 2026, aprovada no Parlamento com efeitos desde janeiro. Num salário bruto de 1.500€, a retenção desse mês passa de 168€ para 84€. Se o subsídio de Natal for pago em novembro, ficam mais 84€ na conta. No total, cerca de 168€ a mais. Agora a parte que as headlines não dizem. A retenção na fonte é só um adiantamento. O imposto que pagas de facto é calculado na declaração anual. Nas contas que fizemos no nosso artigo sobre o Orçamento do Estado, a descida das taxas de 2026 vale cerca de 65€ por ano para este salário. Os outros cerca de 100€ que recebes a mais em novembro não são um desconto. São imposto que deixaste de adiantar e que vais acertar em 2027, com um reembolso mais pequeno ou um valor a pagar. E repara no calendário. Este dinheiro extra chega ao mesmo tempo que o subsídio de Natal, na semana da Black Friday e a um mês do Natal. É a altura do ano em que a maioria das pessoas já recebe mais, em que há mais apelo ao consumo e em que é mais fácil dizer “este mês posso”. Não nos cabe avaliar a medida do ponto de vista político. Do ponto de vista das finanças da tua família, é dinheiro que vai saber bem em novembro e fazer falta quando chegar a declaração de IRS.
Este país não é para quem fica a ler notícias (contém ironia)
Lidas uma a uma, estas notícias parecem só atualidade. Uma sobre preços, outra sobre poupança, outra sobre impostos, outra sobre pensões. Lidas em conjunto, dizem-te o que tens de fazer com o teu dinheiro. Os Certificados de Aforro estão a pagar a taxa máxima que esta série permite, e mesmo assim rendem menos do que a inflação. A CMVM propõe isentar de IRS quem consegue poupar e investir a longo prazo. As pensões futuras vão valer menos, e o Governo ainda não apresentou medidas para isso. Em novembro, chega mais dinheiro à conta, mas boa parte é um adiantamento que vais acertar no IRS de 2027. Saber ligar estas peças faz parte de ter literacia financeira. Não chega ler os títulos chamativos e seguir em frente. Também não chega acompanhar a atualidade como um leitor atento. A pergunta que conta é: o que é que isto muda na minha carteira, e o que vou fazer a seguir?
Não dá para ficar de braços cruzados à espera da próxima medida ou de que alguma coisa aconteça. A decisão tem de partir de cada um de nós. Começa por uma ação concreta: antes de o salário de novembro chegar, define o destino do dinheiro extra. Separa-o no próprio dia e põe-no a trabalhar para ti. Pode ser para reforçar o fundo de emergência, para guardar para o acerto do IRS ou para começar a investir a longo prazo. O que não pode é ficar na conta à ordem à espera da Black Friday. É para isto que existimos. Queremos ajudar-te a ter mais literacia financeira e a saber o que fazer com estas notícias e estas medidas. No dia 9 de novembro, na edição especial final de ano do webinar “Põe o Teu Dinheiro a Render“, vamos falar de tudo isto. Vamos mostrar como cada pessoa e cada família pode adaptar estas notícias à sua realidade, com os seus números.
Como te podemos ajudar?
Põe o teu dinheiro a render: edição especial final de ano
Foi a pensar nisto que decidimos fazer uma edição especial do webinar “Põe o Teu Dinheiro a Render”, dedicada ao fim do ano. Vamos mostrar-te como olhar para o dinheiro extra destes meses, para as poupanças paradas e para a tua reforma com um plano, e não com as headlines.
O Contas em dia não tem patrocínios, parcerias comerciais nem acordos de remuneração com bancos, corretoras ou qualquer intermediário financeiro. Não existem links de afiliados escondidos neste artigo. Tudo o que partilhamos reflete a nossa opinião genuína, sem qualquer influência externa. A nossa única “parceria” é contigo.
Os conteúdos deste artigo têm caráter exclusivamente educativo e não constituem aconselhamento financeiro.
Andreia e Tânia
Contas em dia®