
COMPRA DE CASA · ARTIGO DE BLOG · SETEMBRO 2026
Por Andreia e Tânia, Contas em dia®
Ele é professor, ela é enfermeira. Juntos recebem 3.400€ líquidos por mês e têm um filho pequeno. Quando começaram a ser nossos alunos tinham um objetivo bem definido: 40.000€ para a entrada da casa. Autorizaram-nos a partilhar o plano, número a número.
Porquê mudar de casa e qual ponto de partida
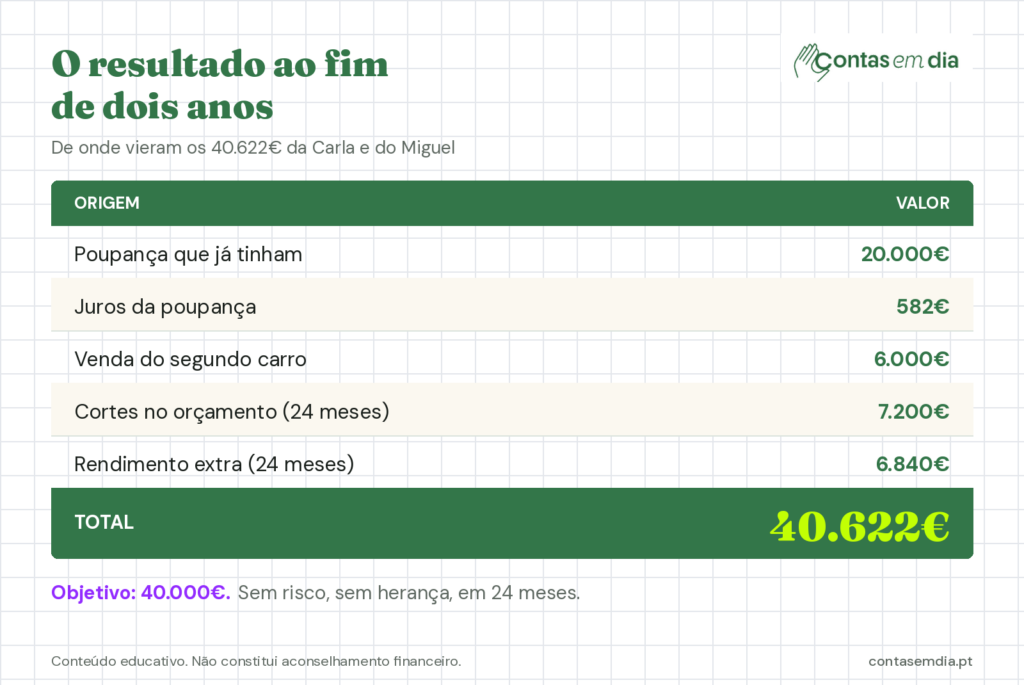
A Carla e o Miguel perceberam que a qualidade de vida que queriam passava por mudar de casa, para uma habitação mais perto do trabalho de um deles e da escola do filho. Menos tempo (e dinheiro) em deslocações, mais tempo em família. O problema apareceu quando fizeram as contas: o dinheiro que já tinham não chegava para a entrada da casa de que precisavam. Eram 20.000€, resultado de anos a poupar e também do que receberam como presente de casamento, e estava tudo numa conta à ordem, parado, sem render nada. Feitas as contas, isto significava encontrar cerca de 833€ por mês durante 24 meses. Com 3.400€ líquidos de rendimento, uma casa para sustentar e um filho pequeno, esse valor não ia sair do ordenado. Tinha de vir de vários sítios ao mesmo tempo.
Foi exatamente isso que fizeram.
1. Ajustes no orçamento: 300€ por mês
O primeiro passo foi olhar para as despesas que estavam em piloto automático e que podiam mudar sem alterar o essencial do dia a dia da família.
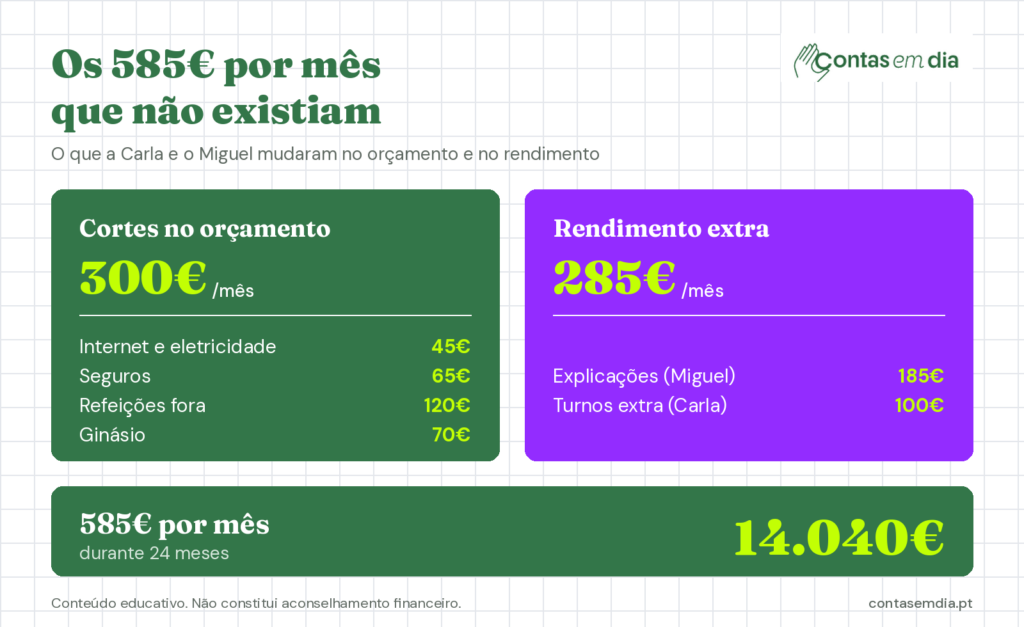
Internet e eletricidade: 45€. Renegociaram os dois contratos, simplesmente por pedirem melhores condições e compararem alternativas.
Seguros: 65€. Puseram todas as apólices em cima da mesa, renegociaram e ajustaram coberturas que já não faziam sentido.
Refeições fora: 120€. Este é o ponto que costuma gerar mais resistência, por isso vale a pena sublinhar: eles não cortaram as refeições fora na totalidade. Reduziram a frequência habitual e ficaram com uma margem de 120€ por mês.
Ginásio: 70€. Mudaram a forma como treinam e dispensaram a mensalidade que tinham.
Somados, estes quatro ajustes deram 300€ por mês. Nenhum deles obrigou a família a viver em modo de privação durante dois anos, e essa é a diferença entre um plano que se cumpre e um plano que se abandona ao terceiro mês.
2. Rendimento extra: 285€ por mês
Perceberam desde cedo que só com cortes não chegavam lá. Então trabalharam também no outro lado da conta. O Miguel começou a dar explicações, com um rendimento líquido de 185€ por mês. A Carla ajustou a sua escala e passou a fazer mais turnos, com um extra líquido de 100€ por mês. Mais 285€ por mês, sem depender de um aumento nem de uma mudança de emprego. Entre os cortes e o rendimento extra, passaram a ter 585€ por mês que antes não existiam. Ao fim de 24 meses, isto representou 7.200€ vindos do orçamento e 6.840€ vindos do trabalho extra.
3. Vender o que já não usavam
Ao mesmo tempo, foram vendendo o que tinham em casa sem uso. Não foi só uma questão de dinheiro. A casa ficou mais funcional e a mudança, quando chegou, foi muito mais simples. A venda com mais peso foi o segundo carro, por 6.000€. A nova habitação mudava a logística da família e o Miguel deixava de precisar dele. É um detalhe importante do plano deles: a decisão de vender não foi um sacrifício, foi o reconhecimento de que aquele carro já não servia a vida que estavam a construir.
4. Pôr o dinheiro a render sem correr riscos
Dinheiro com data marcada não se mistura com produtos que podem valer menos precisamente no mês em que precisas dele. Como o objetivo tinha um prazo de dois anos e um fim concreto, a Carla e o Miguel usaram certificados de aforro e uma conta remunerada para guardar o que iam juntando.
Ao fim dos dois anos, essa opção rendeu 582€ em juros. Não é um valor que transforme um plano, mas é dinheiro que apareceu sem esforço adicional, apenas por o dinheiro não ter ficado parado numa conta à ordem.
Três coisas que fizeram a diferença
1. Separaram o dinheiro poupado. Esta é provavelmente a lição mais importante de todas. Muita gente faz os ajustes ao orçamento, poupa efetivamente esses 45€ ou 70€, e depois não vê o dinheiro aparecer em lado nenhum. A razão é simples: se o valor poupado fica na conta à ordem, ele acaba canalizado para despesas que não estavam previstas. A Carla e o Miguel transferiam o valor logo no início do mês, antes de gastarem seja o que for.
2. Aceitaram que ia demorar. Dois anos. Notamos muitas vezes que as pessoas desanimam quando percebem que um objetivo leva anos a atingir, e desistem antes de chegar ao primeiro ano. Mas valores desta dimensão, num orçamento familiar normal, não aparecem depressa. Dois anos é o normal da vida, não é um fracasso do plano.
3. Cada euro tinha um destino. O plano não era “vamos tentar poupar mais”. Era um número, um prazo e uma lista de ações mensuráveis. Por isso é que ao fim de 24 meses foi possível fazer a conta e ver o resultado.
A Carla e o Miguel não ganham ordenados fora do comum, não receberam nenhuma herança e não correram riscos com o dinheiro. Fizeram o que qualquer família pode fazer quando tem um método: puseram o orçamento a trabalhar para o objetivo e não deixaram o dinheiro dispersar-se pelo caminho.
QUAL É O PRÓXIMO PASSO PARA A TUA VIDA FINANCEIRA?
Não há duas vidas financeiras iguais, por isso a solução também não pode ser igual para toda a gente?
Se chegaste até aqui, já sabes que precisas de fazer alguma coisa pelas tuas finanças. Talvez já leias artigos e sigas páginas sobre o tema, mas continues sem saber por onde começar.
Na Sessão de Diagnóstico Financeiro, uma reunião individual com um elemento da equipa, online e gratuita, analisamos contigo o teu contexto, os teus objetivos e o teu nível de conhecimento. No fim, sabes quais são os teus principais desafios e qual o passo certo para ti.
Um bom plano financeiro começa sempre por um bom diagnóstico.
Nota de transparência
O Contas em dia® não tem patrocínios, parcerias comerciais nem acordos de remuneração com bancos, corretoras ou qualquer intermediário financeiro. Não existem links de afiliados escondidos neste artigo. Tudo o que partilhamos reflete a nossa opinião genuína, sem qualquer influência externa. A nossa única parceria é contigo.
Os conteúdos deste artigo têm caráter exclusivamente educativo e não constituem aconselhamento financeiro nem recomendação de qualquer plataforma ou produto. Os exemplos de custos são meramente ilustrativos.