
REFORMA E LONGO PRAZO · ARTIGO DE BLOG · SETEMBRO 2026
Por Andreia e Tânia, Contas em dia®
Este é um dos planos de que temos mais carinho. Não pelos produtos escolhidos, mas pela ordem das decisões.
Num país onde as notícias sobre a sustentabilidade da Segurança Social se repetem todos os anos, e onde a taxa de substituição da primeira reforma tende a ficar muito abaixo do último salário, encontrar alguém de 30 anos que decidiu tratar do complemento de reforma como prioridade, e não como assunto para logo se vê, é raro. O Guilherme, aluno nosso, autorizou-nos a partilhar o plano dele. Vamos ao caso, mas a parte que interessa não é o caso. É o mecanismo por trás dele.
1. O objetivo veio primeiro. Os produtos financeiros vieram depois.
“Quero começar a investir” não é um objetivo. É uma vontade. E vontades não se conseguem medir, nem calendarizar, nem verificar ao fim de um ano.
O objetivo do Guilherme tinha número e tinha data: pelo menos 500.000€ de complemento de reforma aos 65 anos. A partir daí, tudo o resto passou a ser aritmética. Quanto sobra por mês, quanto tem de render, durante quanto tempo, e em que estrutura. Repara na ordem, porque quase toda a gente a faz ao contrário: primeiro escolhe o produto de que ouviu falar, e só depois tenta descobrir para que serve.
A pergunta certa não é onde investir. É para quê, quanto e até quando.
2. O plano, em números
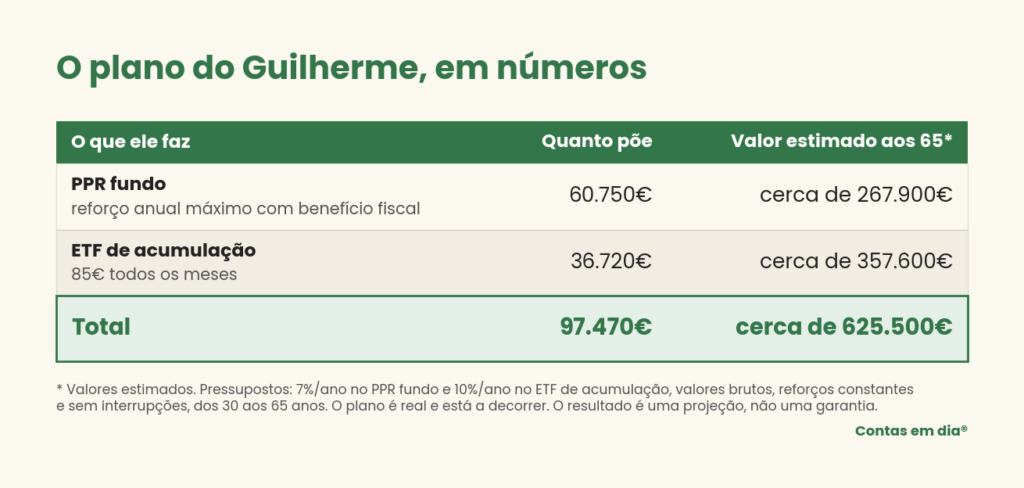
Ele dividiu a capacidade de poupança destinada à reforma por duas peças com funções diferentes. Um PPR fundo, onde reforça todos os anos o valor máximo que dá direito a benefício fiscal no IRS, e um ETF de acumulação, onde investe 85€ todos os meses, sem exceção.
No PPR, o esforço acompanha os escalões de idade: 2.000€ por ano dos 30 aos 35, 1.750€ por ano dos 36 aos 50, e 1.500€ por ano dos 51 aos 65. São 60.750€ de reforços ao longo de 36 anos. No ETF, são 85€ por mês durante o mesmo período, o que dá 36.720€.
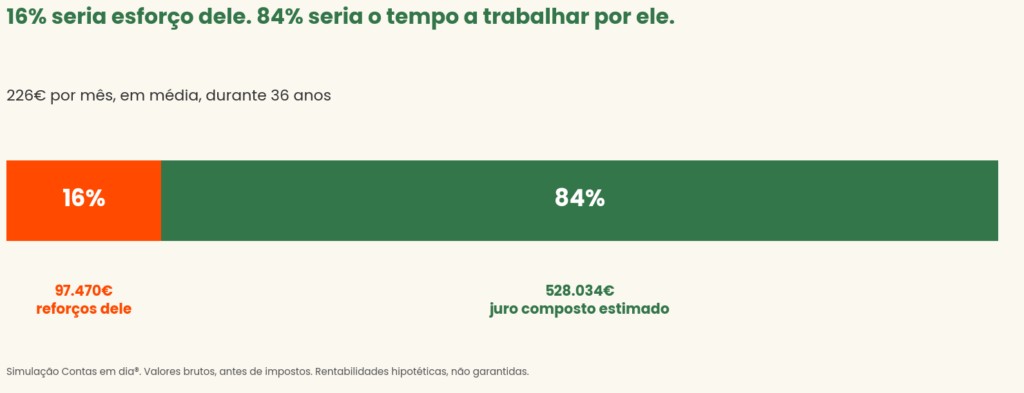
3. 16% viria do esforço. 84% viria do tempo. E os dois são mérito dele.
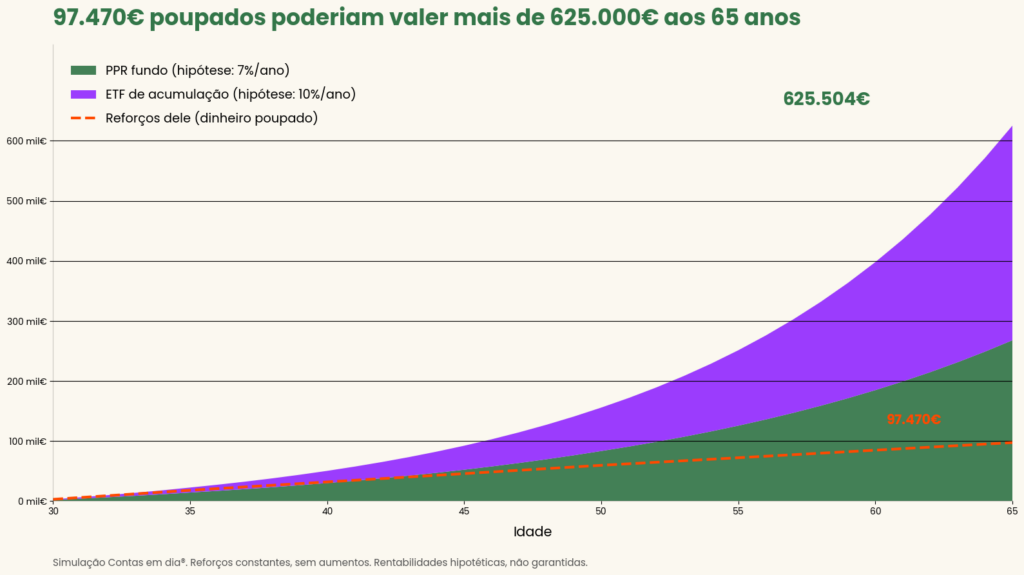
Se a projeção se confirmar, de todo o dinheiro que estará naquela conta aos 65 anos, apenas 16% terá saído do bolso do Guilherme. Os outros 84%, mais de meio milhão de euros, seriam juro composto, ou seja, rendimento gerado por rendimento que já tinha sido gerado antes.
Convém dizer isto com clareza: esses 84% são dele. Não caem do céu nem são sorte. São a consequência direta de três decisões que ele tomou aos 30 anos, e que a maioria das pessoas nunca chega a tomar. Definir um objetivo com número e data, escolher estruturas que capitalizam sozinhas, e não mexer no dinheiro. O juro composto não recompensa quem tem mais dinheiro. Recompensa quem tem literacia financeira suficiente para lhe dar tempo.
Em média, ao longo de 36 anos, isto representa um esforço de 226€ por mês. Não é um valor de quem ganha extraordinariamente bem. É um valor de quem sabe exatamente quanto lhe sobra e não deixa esse valor à sorte do que resta no fim do mês.
4. A peça mais subestimada são os juros compostos automatizados
Um plano de 36 anos tem, no mínimo, 432 momentos em que pode falhar. É esse o número de meses em que alguém tem de decidir, outra vez, transferir o dinheiro. Foi por isso que ele escolheu duas estruturas que decidem sozinhas. O PPR fundo capitaliza internamente e o reforço é programado. O ETF de acumulação reinveste automaticamente os dividendos, sem que ninguém tenha de se lembrar de o fazer, sem custos de transação a cada reinvestimento e sem tributação em cada distribuição. A diferença entre reinvestir e não reinvestir, ao fim de três décadas, não é um detalhe. É metade do resultado.
Um bom plano financeiro não é o que exige mais disciplina. É o que exige menos decisões no dia-a-dia e estar verdadeiramente adaptado aos objetivos pessoais.
5. O Estado entra na conta duas vezes
À entrada, o PPR devolve em IRS 20% do que reforças, com limites que descem à medida que a idade sobe, de 400€ para 350€ e depois para 300€ por ano. Ao longo de 36 anos, isto representa cerca de 12.100€ de vantagem fiscal acumulada. É dinheiro que volta e que pode, ele próprio, ser reinvestido.
À saída, também há regras que compensam quem fica. Um PPR resgatado na reforma, dentro das condições legais, é tributado a 8% sobre o rendimento. E nos ETF, a Lei n.º 31/2024, de 28 de junho, exclui de tributação 30% da mais valia quando os ativos são detidos há oito anos ou mais, o que faz descer a taxa efetiva dos habituais 28% para cerca de 19,6%. Aplicando estas regras à projeção, os cerca de 625.500€ brutos corresponderiam a perto de 546.000€ líquidos.
E aqui é preciso ser honesto: ninguém sabe qual será a fiscalidade daqui a 30 anos. Estas regras podem melhorar, podem piorar, podem ser substituídas por outras que ainda não existem. O que fizemos foi uma projeção à luz das regras em vigor em setembro de 2026, porque é a única base séria que temos. É também por isso que um plano de longo prazo precisa de ser revisto de tempos a tempos, e não montado uma vez e esquecido numa gaveta.
6. Os 85€ de hoje não seriam os 85€ de daqui a dez anos
Esta simulação foi feita da forma mais conservadora possível: reforços constantes do princípio ao fim, como se em 36 anos nada mudasse. Na prática, nunca é assim. O Guilherme está no início de carreira e conta com progressão salarial. Também sabe que o custo de vida dele vai subir, porque a vida acontece, pode casar, pode ter filhos, pode mudar de casa. O que ele assumiu não foi que a vida ficaria parada. Foi que a percentagem do rendimento destinada ao futuro acompanharia o rendimento. É isso que a nossa experiência mostra: quem começa com 85€ raramente fica nos 85€. Ajusta, reforça, aumenta. Se isso acontecer, o valor final não será o desta projeção. Será mais alto.
7. Três reflexões que não são sobre investimento
Primeira: o plano não começou no produto, começou no orçamento. O Guilherme só conseguiu decidir quanto ia para cada peça porque sabia, ao euro, quanto lhe sobrava. Quem não sabe o que sobra não está a escolher entre PPR e ETF. Está a adivinhar.
Segunda: dois produtos, duas funções, e não dois produtos para diversificar por diversificar. O PPR entrou pelo enquadramento fiscal e pela disciplina que impõe. O ETF entrou como motor de crescimento a longo prazo. Se lhe perguntares o que cada um faz no plano, ele responde numa frase. Esse é o teste que quase nenhuma carteira passa.
Terceira: a parte difícil não é escolher, é manter. Nos primeiros dez anos, o gráfico é quase uma linha reta e o saldo parece não justificar o esforço. É exatamente nesse período que a maioria desiste, muda de estratégia ou vai buscar o dinheiro. Quem fica não é quem escolheu melhor. É quem tinha um plano que não dependia de estar motivado. E a boa notícia é que este raciocínio não tem idade certa para começar: seja aos 30, aos 40 ou aos 50, o melhor momento para montar o plano é sempre o momento em que se decide montá-lo.
O que este plano não é
O plano é real e está a decorrer. O resultado é que é uma estimativa. Foi construído para a realidade do Guilherme, para a fase de vida dele e para a tolerância ao risco dele. Não é uma recomendação de investimento, nem uma sugestão de produtos. As rentabilidades usadas são hipóteses de trabalho, o enquadramento fiscal pode mudar ao longo de três décadas e rendibilidades passadas não garantem rendibilidades futuras. O que aqui interessa, e o que podes levar daqui, é o método: objetivo com número e data, orçamento antes de produto, automatismo antes de força de vontade, e tempo como principal aliado.
QUAL É O PRÓXIMO PASSO PARA A TUA VIDA FINANCEIRA?
Não há duas vidas financeiras iguais, por isso a solução também não pode ser igual para toda a gente?
Se chegaste até aqui, já sabes que precisas de fazer alguma coisa pelas tuas finanças. Talvez já leias artigos e sigas páginas sobre o tema, mas continues sem saber por onde começar.
Na Sessão de Diagnóstico Financeiro, uma reunião individual com um elemento da equipa, online e gratuita, analisamos contigo o teu contexto, os teus objetivos e o teu nível de conhecimento. No fim, sabes quais são os teus principais desafios e qual o passo certo para ti.
Um bom plano financeiro começa sempre por um bom diagnóstico.
Nota de transparência
O Contas em dia® não tem patrocínios, parcerias comerciais nem acordos de remuneração com bancos, corretoras ou qualquer intermediário financeiro. Não existem links de afiliados escondidos neste artigo. Tudo o que partilhamos reflete a nossa opinião genuína, sem qualquer influência externa. A nossa única parceria é contigo.
Os conteúdos deste artigo têm caráter exclusivamente educativo e não constituem aconselhamento financeiro nem recomendação de qualquer plataforma ou produto. Os exemplos de custos são meramente ilustrativos.