
Amortizar ou investir? · ARTIGO DE BLOG · SETEMBRO 2026
Por Andreia e Tânia, Contas em dia®
Conhece o caso da Maria. Tem 45 anos, é dentista, trabalha por conta própria e comprou casa em 2024 com um crédito de 200.000€ a 35 anos. O objetivo dela é pagar a casa dez anos antes do previsto. Autorizou-nos a partilhar a estratégia, número a número.
O ponto de partida
A Maria já tinha o fundo de emergência constituído e um PPR fundo para complemento de reforma. Além disso, 7.000€ parados numa conta. Dinheiro que não tinha destino definido e que, por isso mesmo, estava a fazer o que faz sempre o dinheiro sem destino: nada.
A pergunta que nos trouxe foi a mais comum de todas. Uso este dinheiro para amortizar já o crédito ou invisto?
São as duas respostas que quase toda a gente conhece, e normalmente escolhe-se uma. Amortizar dá uma certeza imediata, porque reduz capital em dívida e poupa juros ao banco. Investir dá uma possibilidade, porque o dinheiro pode render mais do que a taxa do crédito, mas não há garantia nenhuma de que isso aconteça.
A Maria não escolheu nenhuma das duas. Ensinamos a fazer uma terceira escolha.
A estratégia: investir com destino marcado
Em vez de entregar os 7.000€ ao banco em 2024, a Maria decidiu investir esse dinheiro com um objetivo declarado desde o primeiro dia: amortizar o crédito na totalidade mais à frente.
Isto muda tudo na forma como o dinheiro é tratado. Não é uma carteira para ir vendo, nem dinheiro que pode ser desviado para umas férias ou para trocar de carro. É dinheiro que tem uma função, uma data e um fim.
E há duas vantagens nesta decisão que só se percebem com o tempo.
A primeira é não se descapitalizar. Quem entrega os 7.000€ ao banco fica sem os 7.000€. O capital em dívida desce, e isso é bom, mas o dinheiro deixou de existir enquanto dinheiro. A Maria manteve-o do lado dela. Se aparecer uma emergência maior do que o fundo de emergência, uma oportunidade ou uma mudança de vida, o dinheiro está acessível. Amortizado, estaria dentro das paredes da casa, e para voltar a ser dinheiro só vendendo a casa ou pedindo crédito outra vez.
A segunda é deixar os juros compostos trabalharem. Amortizar garante uma poupança igual à taxa do crédito, nem mais nem menos. Investir é assumir que o dinheiro pode render acima dessa taxa ao longo do tempo, sem garantia nenhuma de que aconteça. É a diferença entre essas duas taxas, capitalizada ano após ano durante 25 anos, que constrói tudo o que vem a seguir.
As contas que ela fez antes de começar
A Maria usou a nossa calculadora de juros compostos e simulou três variáveis: os 7.000€ iniciais, um reforço de 70€ por mês e uma rentabilidade média de 8% ao ano.
Ao fim de 25 anos, a projeção dá mais de 100 mil euros€. Desses, 28.000€ são dinheiro que saiu do bolso dela e restante são juros.
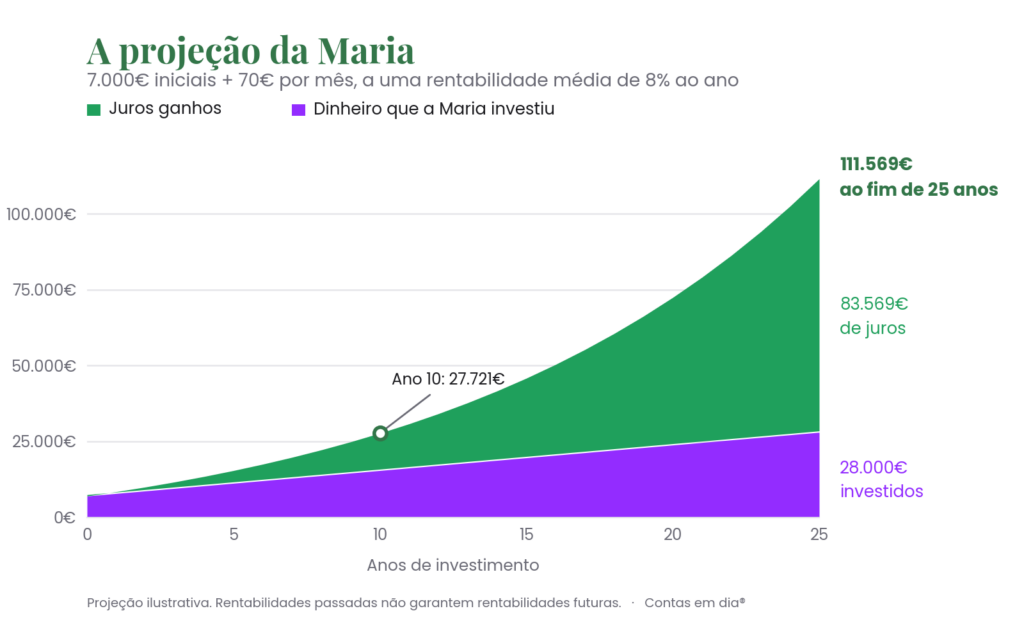
Vale a pena olhar para a forma da linha, e não só para o número do fim. Mais de metade do valor final aparece nos últimos cinco anos, e é por isso que este tipo de plano falha quase sempre pelo mesmo motivo: as pessoas desistem no meio, quando a curva ainda está quase plana e parece que não está a acontecer nada.
Como escolheu o produto
O produto que escolheu foi um ETF de acumulação que replica a economia global. Mas a decisão não foi feita pelo produto, foi feita pela análise.
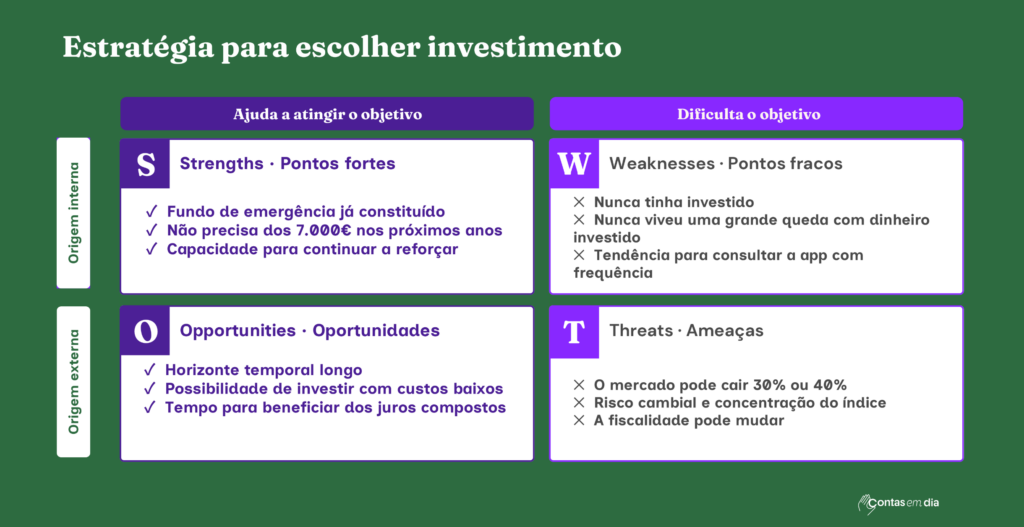
A Maria fez uma análise SWOT à sua própria situação, e não ao mercado.
Do lado do que a ajuda, tinha o fundo de emergência já constituído, não precisava dos 7.000€ nos anos seguintes e tinha capacidade real para continuar a reforçar todos os meses. A juntar a isso, um horizonte temporal longo, a possibilidade de investir com custos baixos e tempo suficiente para os juros compostos trabalharem.
Do lado do que dificulta, foi honesta. Nunca tinha investido (à excepção do PPR que tem há mais de 10 anos), nunca tinha passado por uma grande queda com dinheiro dela lá dentro e tem tendência para consultar a aplicação da corretora com demasiada frequência. Do lado de fora, sabe que o mercado pode cair 30% ou 40% num ano, que existe risco cambial e concentração do índice, e que a fiscalidade pode mudar até 2049.
Escrever as fraquezas é a parte que quase ninguém faz e é a que mais importa. É a diferença entre alguém que sabe que vai ficar desconfortável numa queda e alguém que descobre isso pela primeira vez a meio de uma.
Quase dois anos depois
A Maria começou em 2024 e tem reforçado desde então. Enviou-nos há dias o print da posição na corretora: 8.347,66€ investidos, com uma valorização de 19,25% desde a compra. É uma boa notícia e não é, de todo, o mais importante deste caso. Dois anos não dizem nada sobre 25, e uma valorização de 19,25% neste período não é sinal nenhum de que a média de 10% ao ano se vai confirmar. Podia perfeitamente estar negativa hoje e o plano continuar correto.
O que se confirmou, e isso sim conta, é o comportamento. Vinte e tal meses de reforços feitos, sem falhas e sem alterações de rumo.
É preciso projetar a mais do que se precisa
Aqui entra a parte que quase nunca aparece nestas contas e que é decisiva: os impostos. Quando a Maria resgatar o investimento para amortizar o crédito, vai pagar imposto sobre a mais-valia, ou seja, sobre a diferença entre o que investiu e o que o dinheiro valer nessa altura. À data de hoje, a taxa é de 28%. Daqui a 25 anos pode ser outra, podem existir regras diferentes para investimentos de longo prazo ou pode nem sequer ser cobrada desta forma. Ninguém sabe, e ela também não conta com isso. O que ela assumiu desde o início foi o princípio: o valor bruto da projeção não é o valor que fica na mão. Quem investe com o objetivo de amortizar precisa de projetar acima do capital que vai ter de liquidar, precisamente para absorver o imposto e qualquer surpresa de última hora.
Isto não é uma receita
Convém dizê-lo com todas as letras. Esta é a estratégia da Maria, desenhada para a situação da Maria.
Se ela precisasse do dinheiro daqui a dois anos, se ainda não tivesse fundo de emergência ou se não conseguisse lidar com uma queda acentuada dos mercados, a conclusão poderia ser completamente diferente, e provavelmente amortizar seria a decisão certa.
Não existe uma resposta universal para a pergunta “amortizo ou invisto?”. Existe a resposta certa para cada situação, e chega-se lá com contas e com uma análise honesta, não com uma regra copiada de alguém.
Queres fazer esta análise à tua situação?
O Método Contas em dia® está com inscrições abertas.
É exatamente isto que trabalhamos dentro do Método Contas em dia®, o nosso programa de formação em finanças pessoais: definir o objetivo, encontrar o dinheiro que já existe no teu orçamento e criar o sistema que garante que ele chega ao destino.
Inscrições abertas aproveita 100€ de desconto.[Clica aqui]
Nota de transparência
O Contas em dia® não tem patrocínios, parcerias comerciais nem acordos de remuneração com bancos, corretoras ou qualquer intermediário financeiro. Não existem links de afiliados escondidos neste artigo. Tudo o que partilhamos reflete a nossa opinião genuína, sem qualquer influência externa. A nossa única parceria é contigo.
Os conteúdos deste artigo têm caráter exclusivamente educativo e não constituem aconselhamento financeiro nem recomendação de qualquer plataforma ou produto. Os exemplos de custos são meramente ilustrativos.